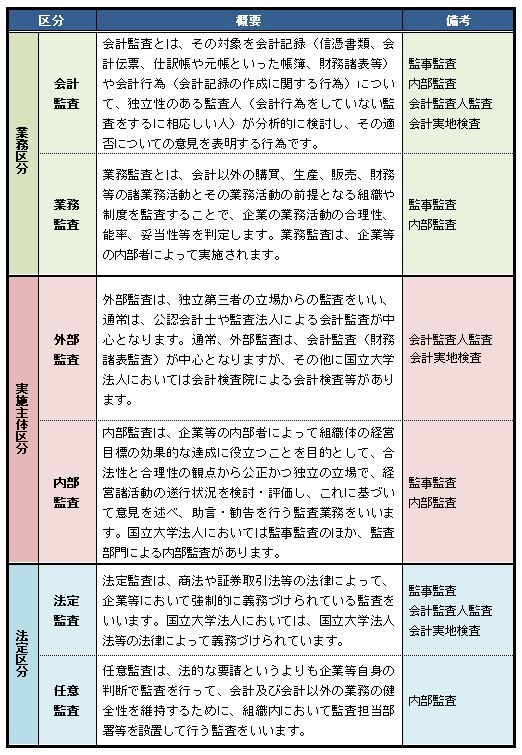
監査業務とは
【監査業務とは】
本学を取り巻く監査は、主に監事監査、監査室による監査、会計監査人監査、会計検査院による検査の4種類があります。
各々の監査は、監査主体、目的、対象などが異なっていますが、監事監査、監査室による内部監査及び会計監査人監査においては、 相互補完の関係にあります。具体的には、監査室による内部監査は会計監査人監査が依拠する内部統制の一部であり、監事監査が主として業務監査を担い、 会計監査人監査が主として会計監査を担うという分業体制になっています。
※各監査の詳細については、『内部監査』『監事監査』 『監査人監査』も併せて参照ください。
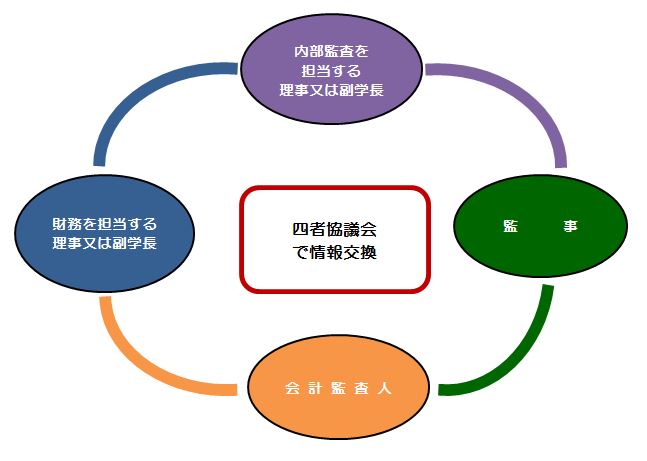
本学では、『四者協議会』(構成メンバー:内部監査を担当する理事又は副学長、財務を担当する理事又は副学長、 監事、会計監査人)を年度内に2回程度開催しており、 個々の監査を効率的かつ効果的に行うために監査に係る情報交換を行っています。
なお、4つの監査の他にも、受託研究委託元からの外部監査などがあり、本学を取り巻く監査は多岐に及んでいます。 その背景には、本学を取り巻く環境として、外部資金獲得の増加、本学の運営に関して多額の税金が導入され国民に対しての 説明責任及びコンプライアンス(法令順守)が求められていることなどが挙げられます。多岐に及ぶ監査を受検もしくは大学自ら 実施することは本学の社会的責任の一つと言えます。
本学を取り巻く監査は、主に監事監査、監査室による監査、会計監査人監査、会計検査院による検査の4種類があります。
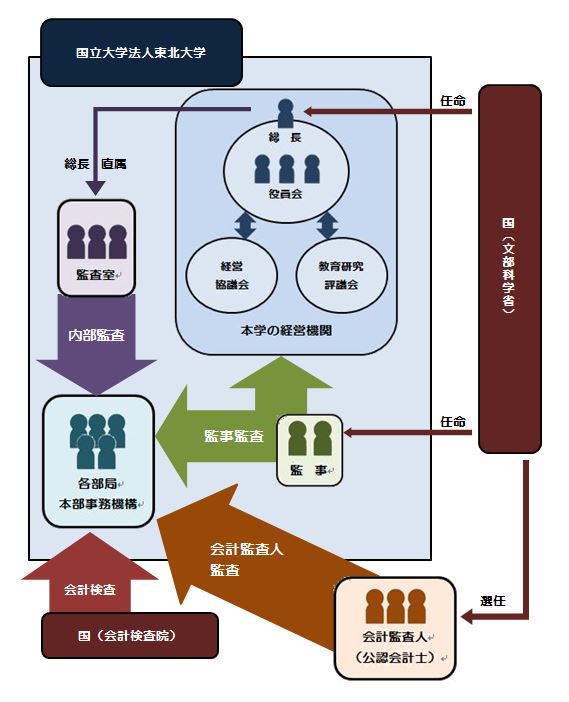
各々の監査は、監査主体、目的、対象などが異なっていますが、監事監査、監査室による内部監査及び会計監査人監査においては、 相互補完の関係にあります。具体的には、監査室による内部監査は会計監査人監査が依拠する内部統制の一部であり、監事監査が主として業務監査を担い、 会計監査人監査が主として会計監査を担うという分業体制になっています。
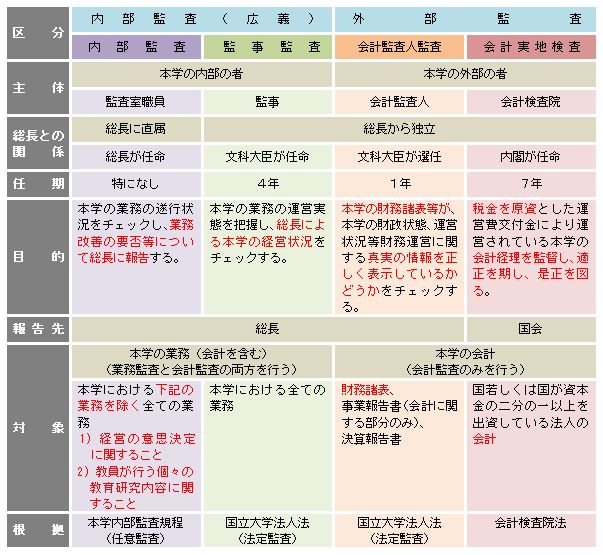
※各監査の詳細については、『内部監査』『監事監査』 『監査人監査』も併せて参照ください。
本学では、『四者協議会』(構成メンバー:内部監査を担当する理事又は副学長、財務を担当する理事又は副学長、 監事、会計監査人)を年度内に2回程度開催しており、 個々の監査を効率的かつ効果的に行うために監査に係る情報交換を行っています。
なお、4つの監査の他にも、受託研究委託元からの外部監査などがあり、本学を取り巻く監査は多岐に及んでいます。 その背景には、本学を取り巻く環境として、外部資金獲得の増加、本学の運営に関して多額の税金が導入され国民に対しての 説明責任及びコンプライアンス(法令順守)が求められていることなどが挙げられます。多岐に及ぶ監査を受検もしくは大学自ら 実施することは本学の社会的責任の一つと言えます。