内部監査とは
【概要】
___________________________________________________________________________
■区分
内部監査(広義)、任意監査
--------------------------------------------
■実施主体
監査室職員 ※<補足1>
--------------------------------------------
■総長との関係
監査室職員:総長に直属
--------------------------------------------
■任命・選任
総長により任命
--------------------------------------------
■任期
特になし
--------------------------------------------
■目的
本学の業務の遂行状況をチェックし、
業務改善の要否等について総長に報告する。
--------------------------------------------
■報告先
総長
--------------------------------------------
■監査対象
本学における下記の業務を除くすべての業務
(業務監査と会計監査の両方を行う)
1)経営の意思決定に関すること
2)教員が行う個々の教育研究内容に関すること
--------------------------------------------
■根拠・関連規程
東北大学内部監査規程(平成18年04月26日 規第68号)
東北大学内部監査細則(平成18年04月26日 理事(人事担当)裁定)
___________________________________________________________________________
※<補足1>
次の者が実施主体に加わることがあります。
・監査室長が総長の承認を得て指名した者
___________________________________________________________________________
■区分
内部監査(広義)、任意監査
--------------------------------------------
■実施主体
監査室職員 ※<補足1>
--------------------------------------------
■総長との関係
監査室職員:総長に直属
--------------------------------------------
■任命・選任
総長により任命
--------------------------------------------
■任期
特になし
--------------------------------------------
■目的
本学の業務の遂行状況をチェックし、
業務改善の要否等について総長に報告する。
--------------------------------------------
■報告先
総長
--------------------------------------------
■監査対象
本学における下記の業務を除くすべての業務
(業務監査と会計監査の両方を行う)
1)経営の意思決定に関すること
2)教員が行う個々の教育研究内容に関すること
--------------------------------------------
■根拠・関連規程
東北大学内部監査規程(平成18年04月26日 規第68号)
東北大学内部監査細則(平成18年04月26日 理事(人事担当)裁定)
___________________________________________________________________________
※<補足1>
次の者が実施主体に加わることがあります。
・監査室長が総長の承認を得て指名した者
【フォローアップ監査について】
フォローアップ監査は、過去に実施した内部監査にて報告を行った指摘事項等について、
該当する部局等において、各内部監査時に提出された「改善計画(状況)回答書」に基づく
改善がなされているか、といった観点・手順により、その改善状況や進捗・結果などを
確認、検証・分析し、監査の実効性を高めるもので、平成24年度の内部監査より始まりました。
平成24年度のフォローアップ監査では、平成21年度から平成23年度に実施した
すべての内部監査を対象とし、平成25年度以降のフォローアップ監査は、
前年度に実施した内部監査(フォローアップ監査を含む)を対象としています。
なお、フォローアップ監査における指摘事項は、他の内部監査とは異なる監査区分
(改善事項、経過観察事項)を設定しています。いずれの監査区分の場合も、
「改善計画(状況)回答書」の提出が必要です。
【監査室について】
法人化移行時の平成16年度においては、監査室は本部事務機構の財務部内に設置されていました。
しかし、内部監査は、その監査対象となる活動から組織的にも精神的にも独立している必要があるということで、 平成17年4月より財務部から独立し、平成20年4月には本部事務機構からも独立する、総長直属の組織へと変更されました。
法人化移行時の平成16年度においては、監査室は本部事務機構の財務部内に設置されていました。
しかし、内部監査は、その監査対象となる活動から組織的にも精神的にも独立している必要があるということで、 平成17年4月より財務部から独立し、平成20年4月には本部事務機構からも独立する、総長直属の組織へと変更されました。
【参考:Q&A】
Q1.内部監査の重点事項はどのように決定しているのですか?
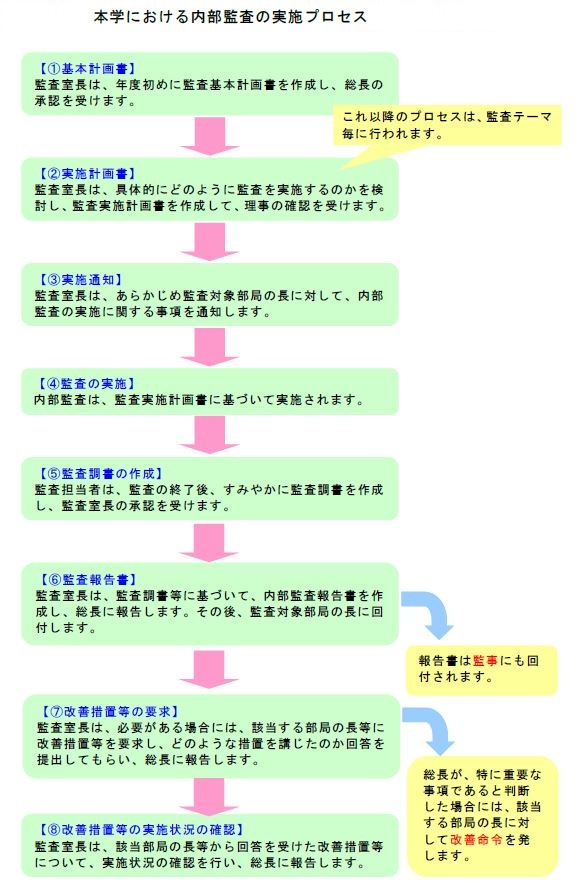
A1.内部監査の重点事項は、年度初めに内部監査基本計画書を作成する際に項目を決定します。
具体的には、施策、事業の動向や予算等の規模、外部監査の指摘状況、内部統制の状況、
過去の監査結果などを考慮し、業務統括担当理事等に相談のうえ、監査室長が原案を作成し、
総長の承認を経て決定されます。
Q2.内部監査の対象部局は、どのように決めているのですか?
A2.内部監査の対象部局は、監査の対象となる事項を所掌している部署などと相談のうえ
決定されます。
また、「競争的資金の監査」のような定例的な監査においては、通常の部局は概ね数年に一度、
課題数の多い部局においては毎年などというように基本的な方針が定められており、これに
必要に応じて対象部局を追加して決定しております。
Q3.内部監査報告書に指摘事項等が掲載されていますが、どのような対応をとればいいですか?
A3.内部監査報告書に掲載する指摘事項については、その重要性に応じて、次のように2段階に
区分されています。(フォローアップ監査を除く内部監査)
①改善事項(改善を要するような重要な事項)
②注意事項(注意喚起を促す比較的軽微な事項)
これらのうち、改善事項として報告書に掲載されたものは「改善計画(状況)回答書」を
提出する必要があります。また、注意事項については、重要性の観点から「改善計画(状況)
回答書」の提出は必要ありませんが、再発防止に向けた取り組みが必要です。
Q1.内部監査の重点事項はどのように決定しているのですか?
A1.内部監査の重点事項は、年度初めに内部監査基本計画書を作成する際に項目を決定します。
具体的には、施策、事業の動向や予算等の規模、外部監査の指摘状況、内部統制の状況、
過去の監査結果などを考慮し、業務統括担当理事等に相談のうえ、監査室長が原案を作成し、
総長の承認を経て決定されます。
Q2.内部監査の対象部局は、どのように決めているのですか?
A2.内部監査の対象部局は、監査の対象となる事項を所掌している部署などと相談のうえ
決定されます。
また、「競争的資金の監査」のような定例的な監査においては、通常の部局は概ね数年に一度、
課題数の多い部局においては毎年などというように基本的な方針が定められており、これに
必要に応じて対象部局を追加して決定しております。
Q3.内部監査報告書に指摘事項等が掲載されていますが、どのような対応をとればいいですか?
A3.内部監査報告書に掲載する指摘事項については、その重要性に応じて、次のように2段階に
区分されています。(フォローアップ監査を除く内部監査)
①改善事項(改善を要するような重要な事項)
②注意事項(注意喚起を促す比較的軽微な事項)
これらのうち、改善事項として報告書に掲載されたものは「改善計画(状況)回答書」を
提出する必要があります。また、注意事項については、重要性の観点から「改善計画(状況)
回答書」の提出は必要ありませんが、再発防止に向けた取り組みが必要です。