会計監査人監査とは
___________________________________________________________________________
■区分
外部監査、法定監査
--------------------------------------------
■実施主体
会計監査人(公認会計士) ※<補足1>
--------------------------------------------
■総長との関係
総長から独立
--------------------------------------------
■任命・選任
文部科学大臣により選任
--------------------------------------------
■任期
1年
--------------------------------------------
■目的
本学の財務諸表等が、本学の財政状態、
運営状況等財務運営に関する真実の情報を
正しく表示しているかどうかをチェックする。
--------------------------------------------
■報告先
総長
--------------------------------------------
■監査対象
本学の会計
(会計監査のみを行う)
--------------------------------------------
■根拠
国立大学法人法
___________________________________________________________________________
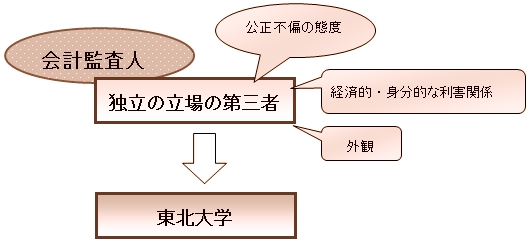
※<補足1>準用通則法第39条に定める「会計監査人の監査」において、会計監査人は被監査国立大学法人等に対して 独立の立場にある者でなければならない旨が規定されています。
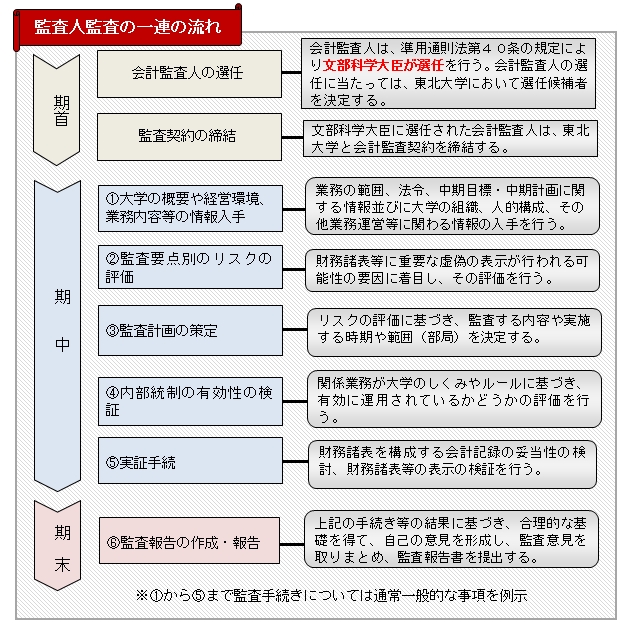
法人法第35条で準用する準用通則法第39条において、国立大学法人等に対して、財務諸表、事業報告書(会計に関する部分に限る。)及び決算報告書(以下「財務諸表等」という。)について、会計監査人による監査を受けることを義務付けています。そのため各国立大学法人では、年度毎に会計監査人候補者を決定し、会計監査人候補者名簿を文部科学大臣宛に提出します。文部科学省では各国立大学法人において決定された会計監査人候補者を審査し、最終的に文部科学大臣が各国立大学法人の会計監査人を選任します。
会計監査人の監査の目的は、国立大学法人が国立大学法人法、国立大学法人会計基準及び同注解に基づき作成した財務諸表等が国立大学法人等の財政状態、運営状況等財務運営に関する真実の情報を適正に表示しているかどうかについて、会計監査人が自ら入手した監査証拠に基づいて判断した結果を意見表明することにあります。
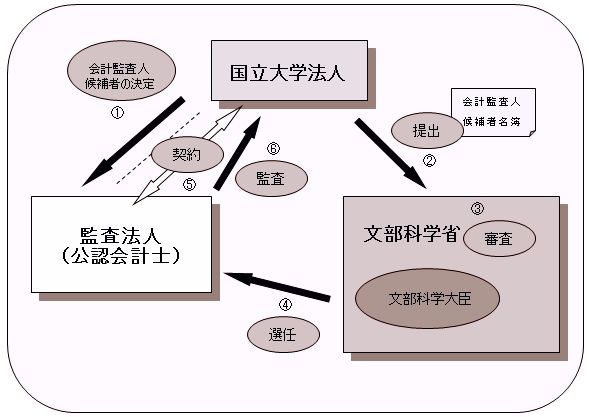
会計監査人は、文部科学大臣に選任され、東北大学と会計監査契約を締結し、当該会計監査契約に基づき監査を実施します。
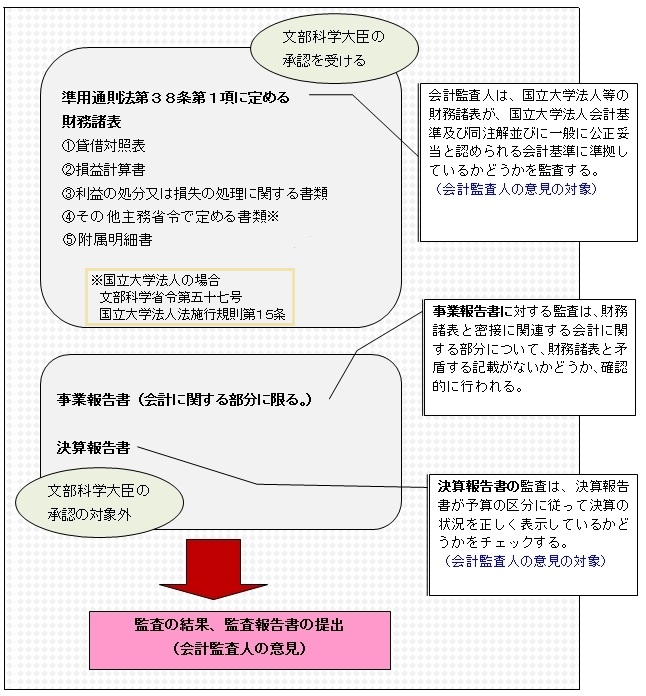
その監査結果として、東北大学が作成した財務諸表等に対し、次に掲げる事項について監査報告書を作成します。
①財務諸表が東北大学の財政状態、運営状況、キャッシュ・フローの状況及び業務実施コストの
状況をすべての重要な点において適正に表示しているか。
②事業報告書が東北大学の業務運営の状況を正しく表示しているか。
③決算報告書が東北大学の予算の区分に従って決算の状況を正しく表示しているか。
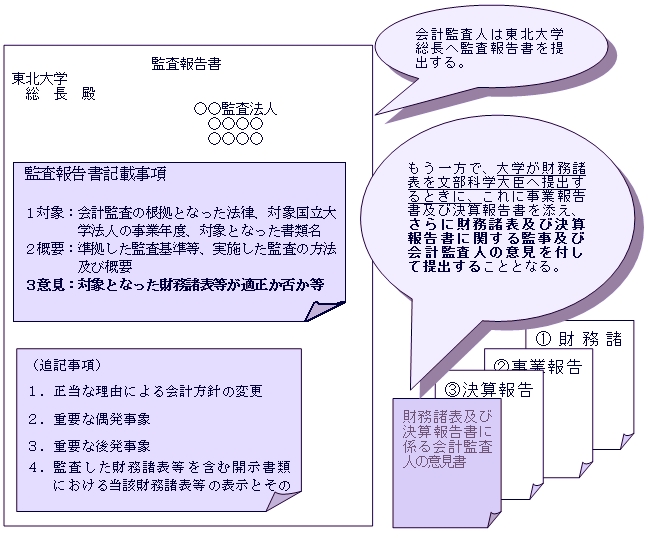
なお、財務諸表等の作成の最終的な責任と権限は、当該東北大学の長に属するものであり、会計監査人が監査報告書等を提出する相手方は、 当該国立大学法人等の長(東北大学総長)となります。
また、会計監査人は上記の監査報告書のうち、財務諸表及び決算報告書に係る部分と同一のものを準用通則法第38条第2項に定める 財務諸表及び決算報告書に関する意見として提出することとなります。(財務諸表に対する意見表明には、財務諸表等に重要な影響を与える 不正及び誤謬がないかどうかについての意見表明を含みます。)
国立大学法人の会計監査人の責任については、法令上、会計監査人の特別の責任を課す定めがありません。ただし、民事上は、
準委任の関係にあるため、会計監査人は善良なる管理者の義務を負うことになります。
また、監査制度を成り立たせている原理とも言える「二重責任の原則」があります。
これは、財務諸表の監査における被監査者と監査人の責任分担を示すもので、すなわち、
財務諸表を作成する責任は被監査者にあり、それを監査し意見を表明する責任は監査人にある、という原則です。
もし、この「二重責任の原則」がなければ、被監査者や監査人が自ら作成した財務諸表を自分で監査する、
いわゆる「自己監査」になってしまうおそれがあります。
Q1.監査対象部局は、どのように決定されるのですか?
A1.部局の規模や監査リスク等の有無、前年度の実績等を考慮し、会計監査人が決定します。
Q2.業務プロセスとは、具体的にどのようなことを監査するのですか?
A2.業務プロセスとは、サービスの提供など、業務の目的を達成するために行われる
一連の活動のことをいいます。
具体的には、重要な勘定科目、開示項目、及び関連する監査項目に影響を与える取引を把握し、
取引を処理する国立大学法人の手続きについて、誤りが生じるリスクを把握するために行うもの
です。
Q3.内部統制の把握とは、具体的にどのようなことを監査するのですか?
A3.内部統制とは組織の業務の適正性を確保するための体制を構築しているシステムを指します。
すなわち、組織がその目的を有効・効率的かつ適正に達成するために、その組織の内部において
適用されるルールや業務プロセスを整備し運用しているか、各種の手続きに誤りが生じないよう
チェックが適切に行われているか、その仕組みが構築されているかを確認するために行うもの
です。
Q4.統制テストとは、具体的にどのようなことを監査するのですか?
A4.主に、期中監査において、主要と考えられる業務プロセスの内部統制に関して、
監査上必要と判断した部分について運用状況の有効性に関する監査証拠を入手するために
行うもので、具体的には、記録や文書の閲覧、ご担当の方への質問、観察、再実施等を行います。